Langkau ke kandungan

Tawaran early-bird: RM 249.00 (harga biasa RM 349.00) · 92 daripada 100 slot berbaki Tuntut sekarang

Orbit Finance

Perakaunan tunai atau akruan?

Perakaunan tunai merekod pendapatan dan perbelanjaan apabila wang bergerak. Perakaunan akruan merekodnya apabila diperoleh atau ditanggung, walaupun bayaran berlaku kemudian. Oleh itu, akruan menunjukkan belum terima dan belum bayar serta biasanya memberi gambaran prestasi lebih jelas, manakala asas tunai lebih rapat dengan baki bank.

Perkara penting

  • Asas tunai mengikut tarikh bayaran.
  • Akruan mengikut masa pendapatan diperoleh dan kos ditanggung.
  • Akruan menunjukkan hutang pelanggan dan hutang kepada pembekal.
  • Syarikat Malaysia umumnya menyediakan penyata berasaskan akruan di bawah MPERS.

Apakah perbezaan antara perakaunan tunai dan akruan?

Perakaunan asas tunai merekod wang apabila ia benar-benar bergerak: anda mengira pendapatan apabila tunai tiba dan perbelanjaan apabila anda membayarnya. Perakaunan akruan merekod pendapatan apabila anda memperolehnya dan perbelanjaan apabila anda menanggungnya, tidak kira bila tunai bertukar tangan.

Contoh: anda invois pelanggan RM5,000 pada Mac dan mereka bayar pada Mei. Asas tunai merekod RM5,000 pada Mei. Akruan merekodnya pada Mac, apabila anda buat kerja itu, dan menunjukkan RM5,000 terhutang kepada anda sehingga ia dibayar.

Mengapa akruan boleh memberi gambaran lebih tepat?

Akruan memadankan pendapatan dengan tempoh yang memperolehnya dan perbelanjaan dengan tempoh yang menyebabkannya, jadi Untung & Rugi anda mencerminkan prestasi sebenar perniagaan. Ia juga mendedahkan wang terhutang kepada anda (belum terima) dan wang anda hutang (belum bayar), yang asas tunai tidak boleh tunjukkan.

Asas tunai lebih ringkas dan menjejak baki bank rapat, yang sesetengah perniagaan sangat kecil rasa lebih mudah. Tetapi ia boleh mengelirukan: bulan yang nampak hebat mungkin hanya invois bulan lepas yang akhirnya dibayar.

Kaedah manakah yang patut digunakan di Malaysia?

Untuk syarikat (Sdn Bhd), perakaunan akruan ialah standard. Pelaporan kewangan Malaysia untuk entiti persendirian umumnya mengikut MPERS (Piawaian Pelaporan Entiti Persendirian Malaysia), yang berasaskan akruan, dan akruan dijangka untuk akaun berkanun dan cukai.

Pemilik tunggal dan perkongsian yang sangat kecil mungkin boleh menyimpan rekod buku tunai yang lebih ringkas, tetapi apabila perniagaan berkembang, buku tunai ringkas biasanya tidak lagi mencukupi dan akruan menjadi standard praktikal. Yang mana pun anda guna, rekod mesti disimpan selama tujuh tahun. Sahkan kedudukan anda dengan LHDN atau ejen cukai berlesen.

Apakah perubahan kaedah ini pada simpan kira anda?

Jika anda bekerja atas akruan, anda merekod invois apabila dikeluarkan dan bil apabila diterima, bukan hanya apabila dibayar, jadi buku anda sentiasa menunjukkan siapa hutang anda dan apa anda hutang. Perisian yang baik melakukan ini secara automatik: keluarkan invois dan ia menjadi belum terima sehingga pembayaran dipadankan dengannya.

Orbit Finance menyimpan belum terima dan belum bayar gaya akruan sambil tetap menunjukkan kedudukan tunai sebenar anda, jadi anda dapat gambaran lebih tepat tanpa kerja tambahan, dan rekod bersih untuk diberikan kepada akauntan anda. Data anda kekal pada peranti anda.
Bagaimana perakaunan tunai dan akruan dibandingkan?

SoalanAsas tunaiAsas akruan
Bila jualan direkod?Apabila bayaran diterimaApabila jualan diperoleh
Bila kos direkod?Apabila dibayarApabila ditanggung
Tunjuk belum terima?TidakYa
Tunjuk belum bayar?TidakYa
Paling mencerminkanPergerakan tunaiPrestasi perniagaan

Apa berlaku kepada invois RM5,000?

Contoh sahaja: anda mengeluarkan invois RM5,000 pada Mac dan menerima bayaran pada Mei. Asas tunai merekod pendapatan pada Mei. Asas akruan merekod jualan pada Mac dan menunjukkan RM5,000 sebagai belum terima sehingga bayaran Mei dipadankan.

Cara Orbit Finance mengendalikannya

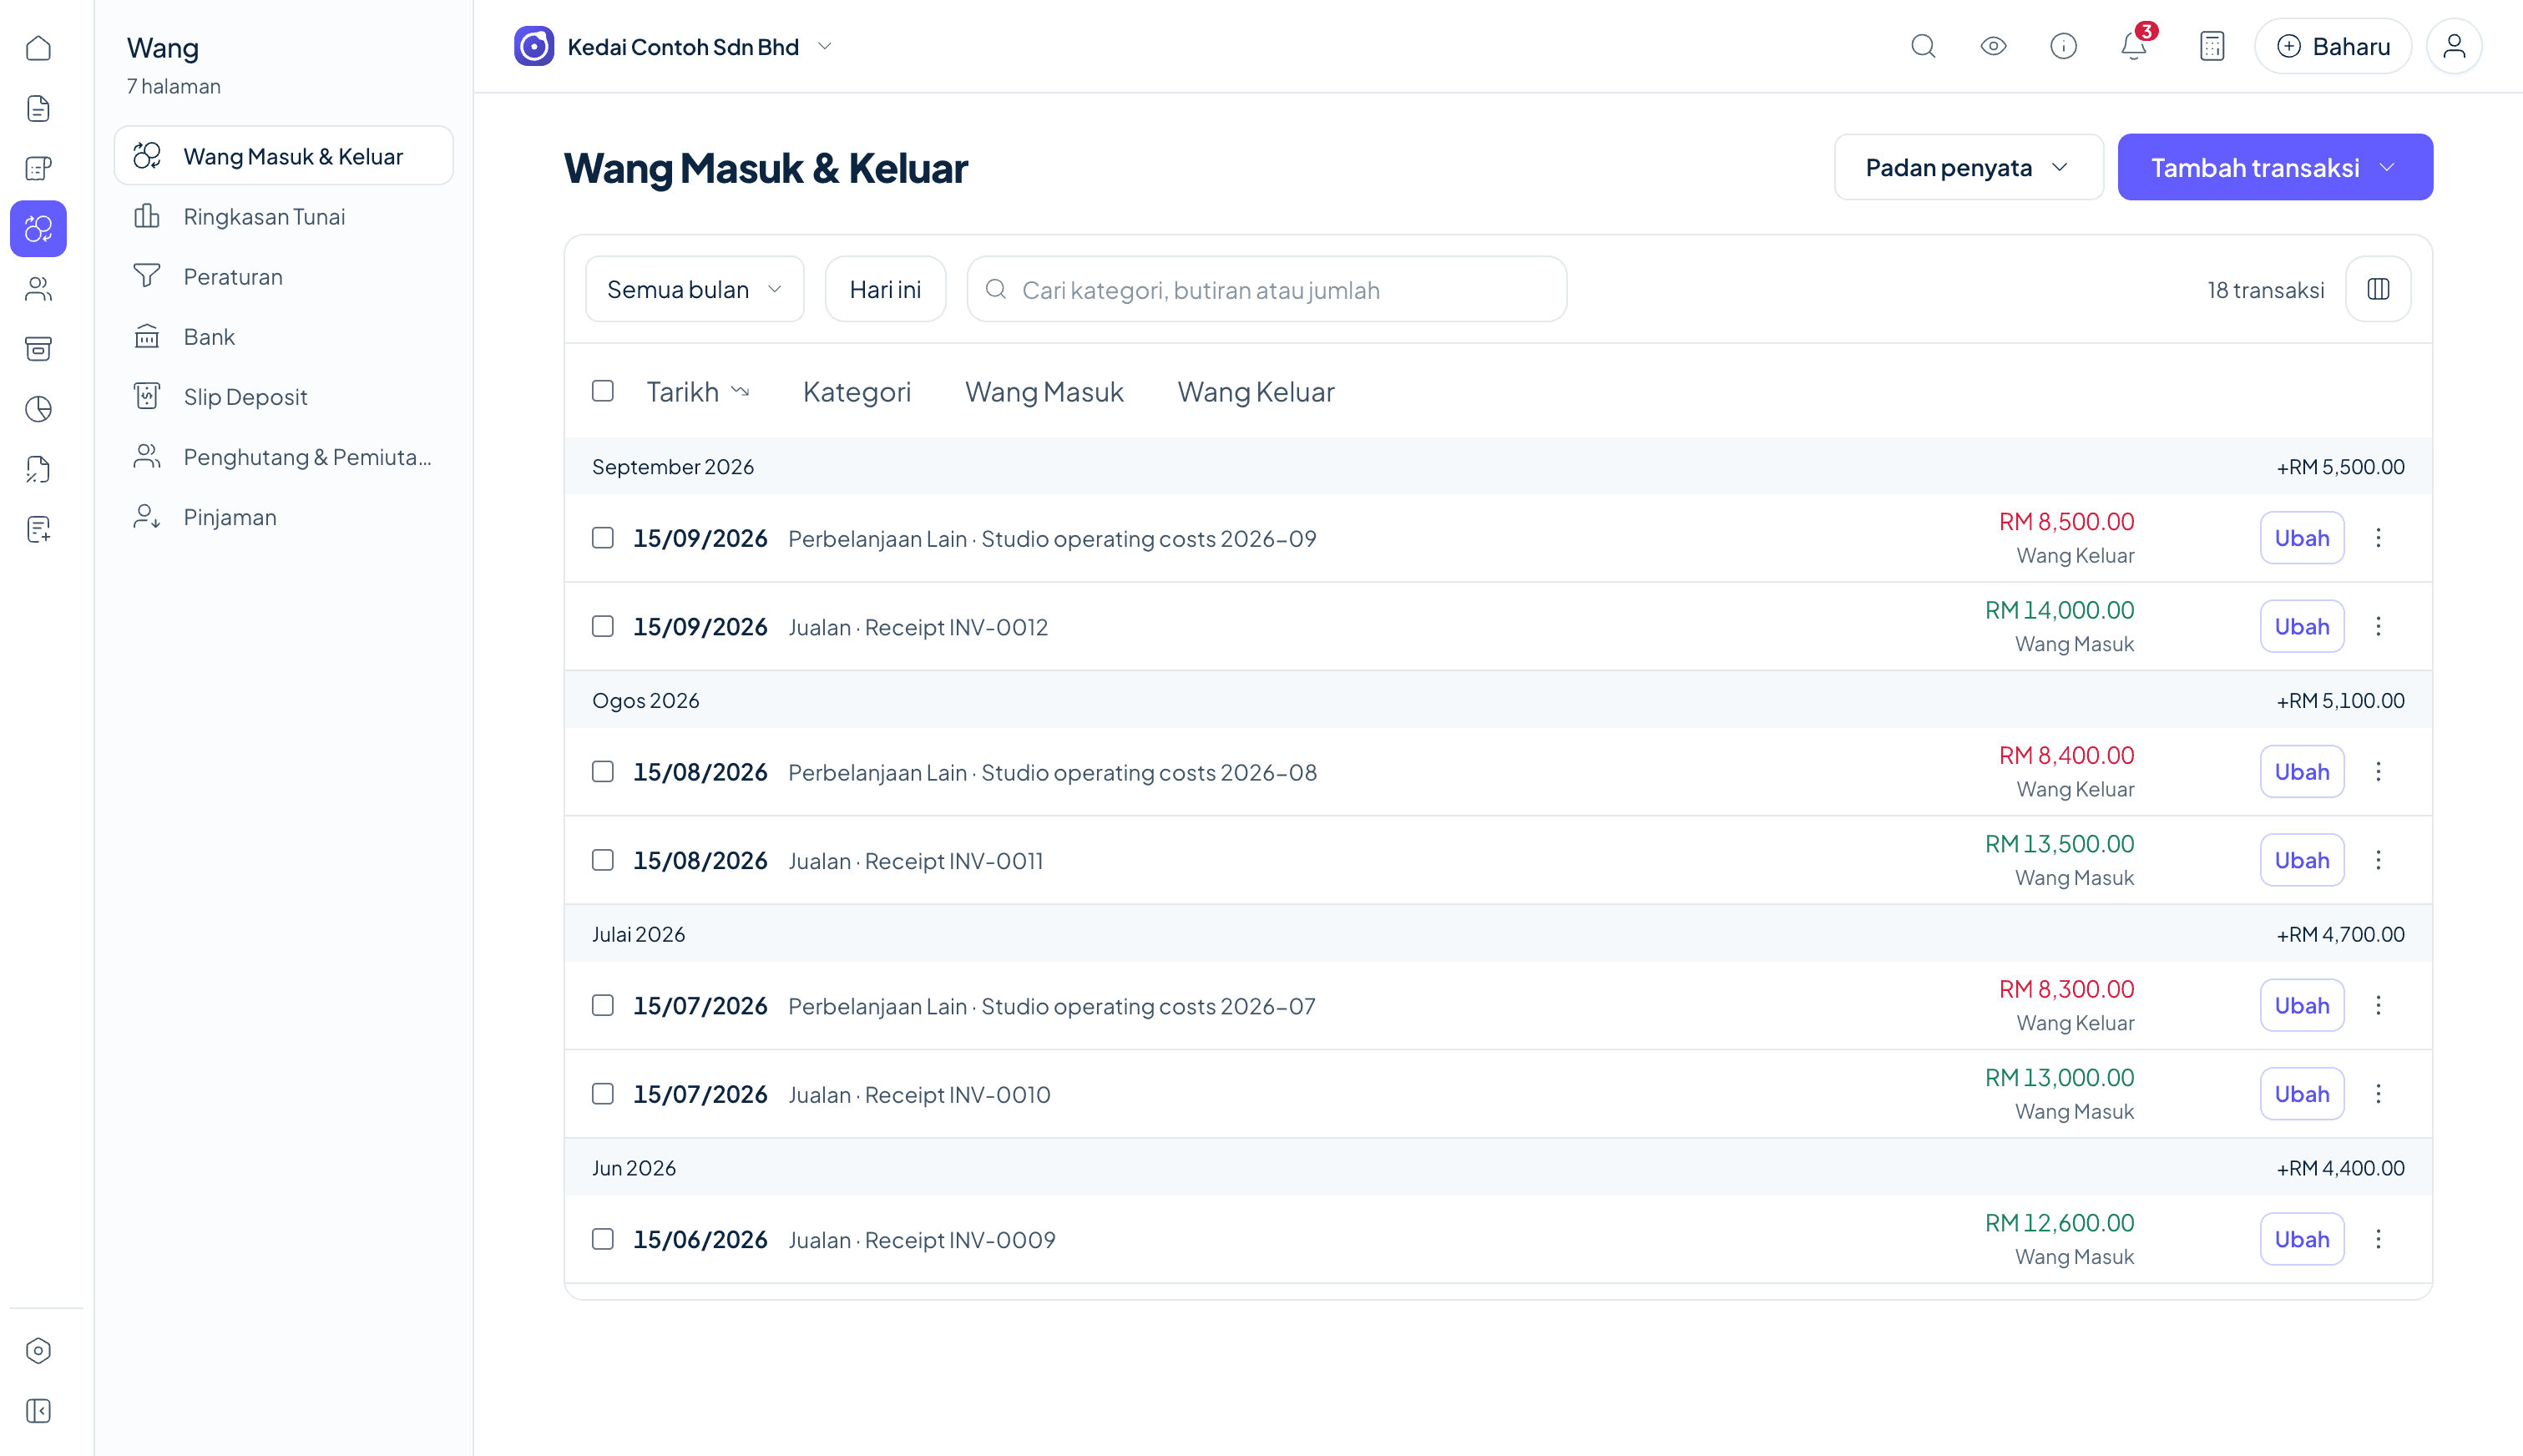
Orbit Finance merekod belum terima dan belum bayar sambil menunjukkan kedudukan tunai sebenar anda, supaya prestasi akruan dan pergerakan bank kelihatan bersama.

  • Invois kekal sebagai belum terima sehingga dibayar
  • Bil pembekal kekal sebagai belum bayar sehingga dijelaskan
  • Tunai dan laporan kewangan dikemas kini daripada buku yang sama
Ruang kerja wang Orbit Finance untuk penyesuaian bank dan aliran tunai

Panduan berkaitan

Bukan nasihat cukai. Ini maklumat umum untuk perniagaan kecil Malaysia. Keperluan kaedah perakaunan dan penyimpanan rekod bergantung pada jenis dan saiz entiti anda. Sahkan kewajipan anda dengan LHDN atau ejen cukai berlesen.

Soalan, dijawab

Adakah Sdn Bhd wajib guna perakaunan akruan di Malaysia?

Secara praktikal ya. Syarikat Malaysia umumnya menyediakan penyata kewangan berasaskan akruan di bawah MPERS, dan akruan dijangka untuk akaun berkanun dan pelaporan cukai. Sahkan spesifik dengan akauntan berlesen.

Bolehkah pemilik tunggal guna asas tunai di Malaysia?

Pemilik tunggal dan perkongsian yang sangat kecil mungkin menyimpan rekod buku tunai lebih ringkas, tetapi apabila pendapatan berkembang, buku tunai ringkas biasanya tidak lagi mencukupi dan akruan menjadi standard. Sahkan kedudukan anda dengan LHDN atau ejen cukai.

Yang mana lebih baik, tunai atau akruan?

Akruan memberi gambaran prestasi lebih tepat dan menunjukkan apa yang terhutang kepada anda dan apa anda hutang. Asas tunai lebih ringkas dan menjejak baki bank rapat. Kebanyakan perniagaan yang berkembang akhirnya guna akruan.

Berapa lama saya perlu simpan rekod?

Tujuh tahun, di bawah Akta Cukai Pendapatan 1967 dan Akta Syarikat 2016, tidak kira kaedah mana anda guna.

Adakah Orbit Finance buat perakaunan akruan?

Ya. Orbit Finance merekod belum terima dan belum bayar (akruan) sambil tetap menunjukkan kedudukan tunai sebenar anda, dan menghasilkan Untung & Rugi, Kunci Kira-Kira dan Imbangan Duga langsung.