Dokumen harian manakah yang perlu anda tahu?
- Sebut harga
- Tawaran harga yang dihantar sebelum jualan. Ia cadangan, bukan permintaan bayaran.
- Invois
- Permintaan bayaran yang dikeluarkan setelah anda bersetuju membekal. Ia dokumen cukai dan mewujudkan belum terima.
- Resit
- Bukti bayaran telah diterima. Dikeluarkan selepas pelanggan bayar.
- Nota kredit
- Dokumen yang mengurangkan atau membatalkan invois, cth. untuk pulangan atau pembetulan.
Bagaimanakah lejar dan catatan berfungsi?
- Carta akaun
- Senarai teratur setiap akaun yang perniagaan anda guna untuk merekod wang (jualan, perbelanjaan, bank, aset dan sebagainya).
- Lejar am
- Rekod induk di mana setiap transaksi dicatat, dikumpulkan mengikut akaun.
- Catatan jurnal
- Satu transaksi yang direkod. Dalam catatan bergu, debit dan kreditnya mesti sama.
- Debit & kredit
- Dua sisi setiap catatan. Jumlah debit mesti sama dengan jumlah kredit supaya buku seimbang.
- Belum terima (AR)
- Wang yang pelanggan hutang kepada anda untuk invois yang belum dibayar.
- Belum bayar (AP)
- Wang yang anda hutang kepada pembekal untuk bil yang belum dibayar.
- Penyesuaian bank
- Memadankan buku anda dengan penyata bank supaya kedua-duanya sepadan.
Penyata kewangan manakah yang perlu anda fahami?
- Imbangan duga
- Semakan bahawa jumlah debit sama dengan jumlah kredit merentas semua akaun sebelum anda hasilkan penyata.
- Kunci kira-kira
- Gambaran apa yang anda miliki (aset), hutang (liabiliti) dan bezanya (ekuiti) pada satu titik masa.
- Aliran tunai
- Pergerakan wang masuk dan keluar perniagaan dalam satu tempoh.
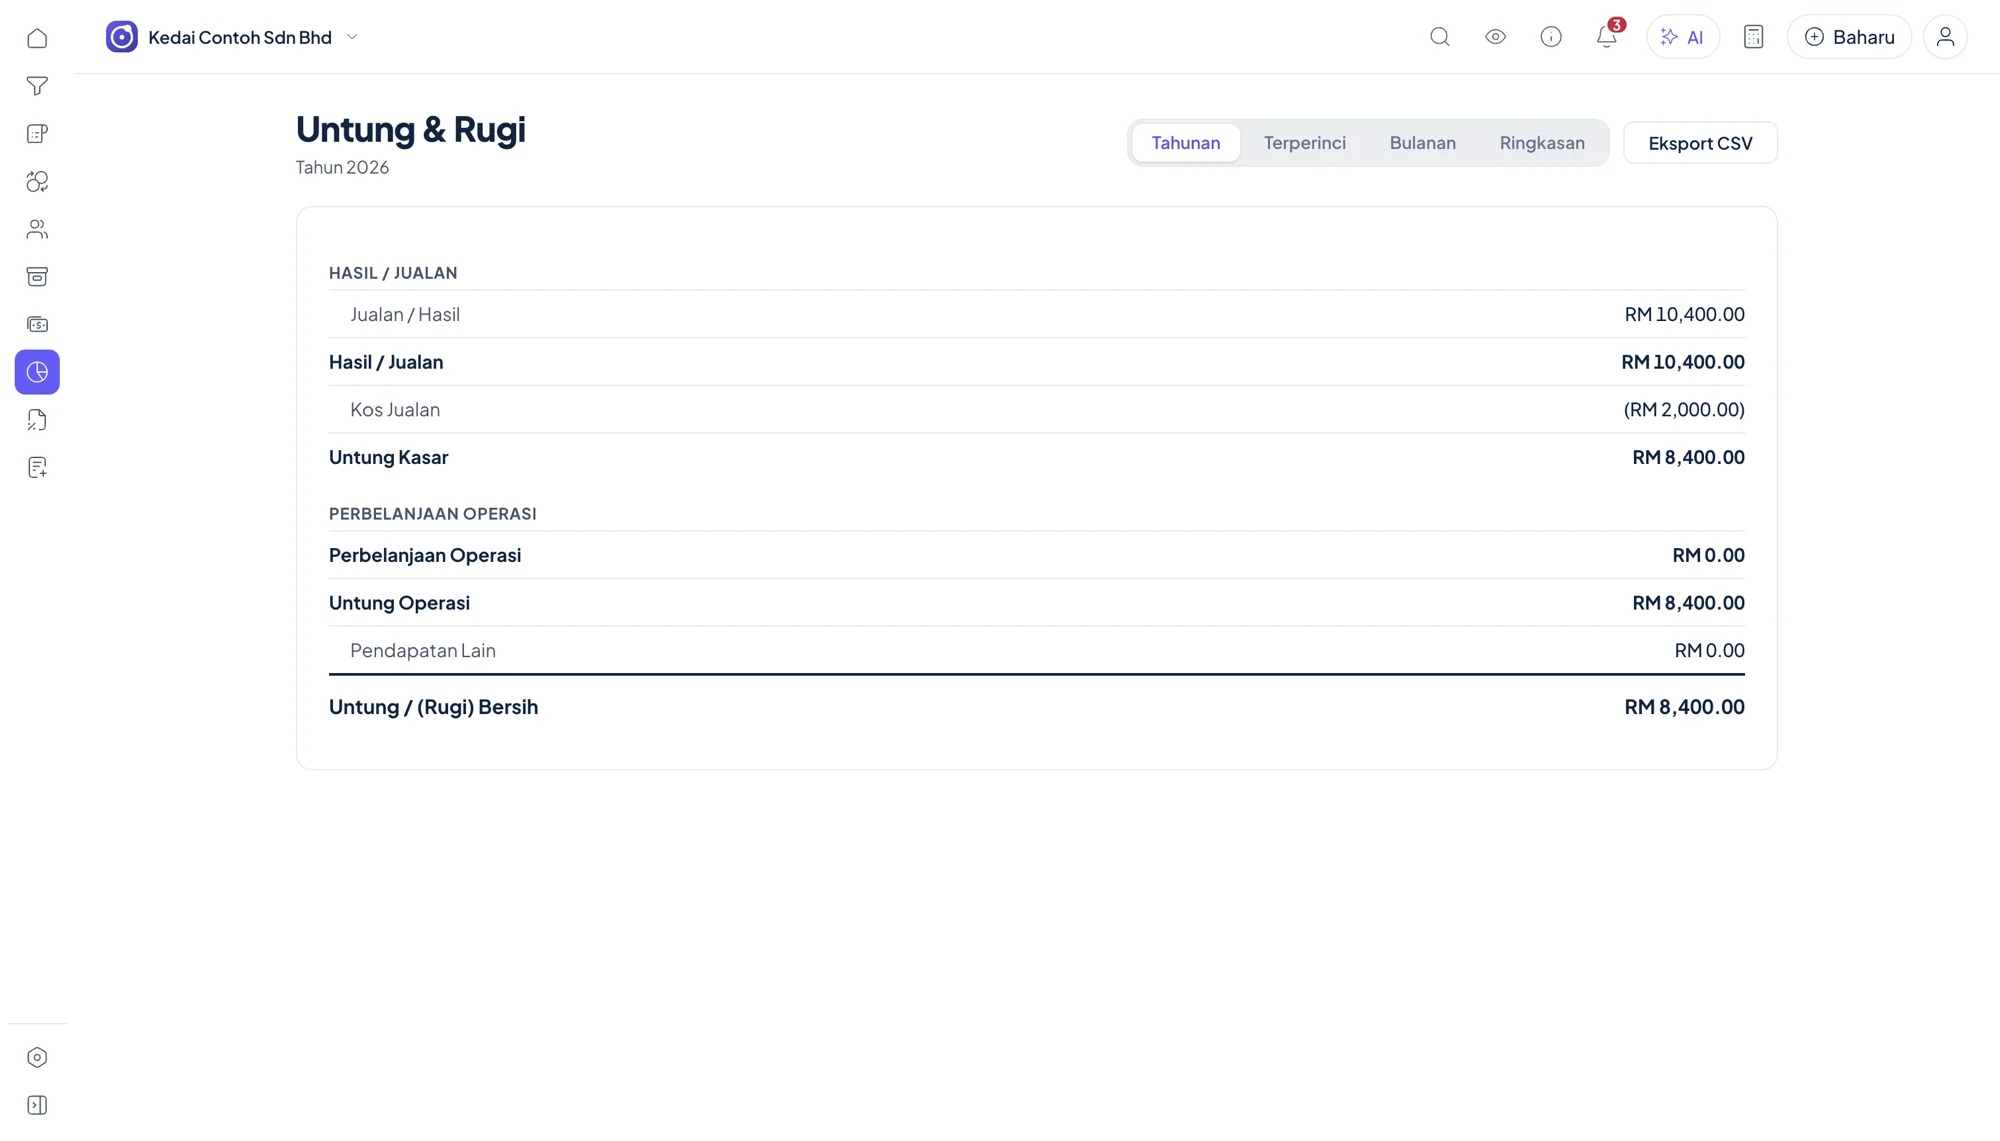
- Kos jualan (COGS)
- Kos langsung barang atau perkhidmatan yang anda jual: stok, bahan, buruh langsung.
- Untung kasar vs bersih
- Untung kasar ialah hasil tolak kos jualan; untung bersih ialah baki selepas semua perbelanjaan.
- Akruan
- Merekod pendapatan dan perbelanjaan apabila diperoleh atau ditanggung, bukan hanya apabila tunai bergerak.
Istilah cukai dan pematuhan Malaysia manakah yang penting?
- SST
- Cukai Jualan & Perkhidmatan, cukai penggunaan Malaysia, ditadbir oleh JKDM (Kastam).
- Tahun kewangan
- Tempoh 12 bulan yang diliputi akaun anda. Rekod biasanya perlu disimpan tujuh tahun.